RC-Bohrtechnik erklärt: Wie Anleger Goldprojekte in WA einordnen
Oktober 12, 2026
Von Ressourcen zu Reserven: Was eine PFS bei Lithium-Juniors wirklich bedeutet
Oktober 13, 2026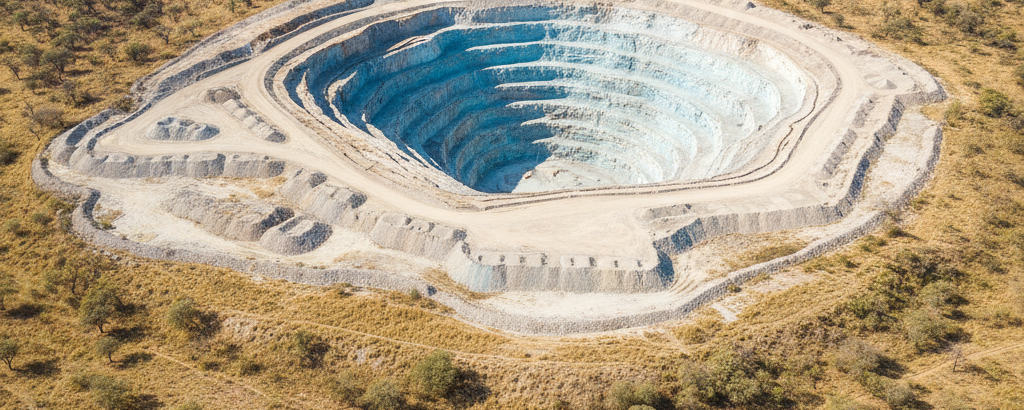
Wenn staatliches Kapital Rohstoffkarten neu zeichnet
In der Geschichte der Rohstoffmärkte gibt es Phasen, in denen ein neuer Akteur so viel Kapital in eine Region lenkt, dass sich die gesamte Wettbewerbssituation verschiebt. Genau das geschieht gerade in Teilen Afrikas – und diesmal geht es nicht um Gold oder Kupfer, sondern um Lithium, den Grundstoff moderner Batterietechnologien.
Chinesische Staatsunternehmen und privatwirtschaftliche Konzerne mit engen Verbindungen zur Pekinger Industriepolitik dehnen ihre Präsenz in afrikanischen Lithiumregionen systematisch aus. Für ASX-notierte Junior-Explorer, die auf demselben Kontinent operieren, entsteht dadurch ein Druck, der sich nicht einfach auflöst: neue Infrastruktur auf der einen Seite, schärferer Wettbewerb um Ressourcen und Abnahmeverträge auf der anderen. Wer die Mechanik dahinter versteht, kann Marktsignale deutlich besser einordnen.
Afrikas Lithiumgürtel und die Logik chinesischer Beteiligungen
Afrika hat einige der bedeutendsten Lithiumvorkommen außerhalb der südamerikanischen Salzseen. Länder wie die Demokratische Republik Kongo, Simbabwe, Mali und Namibia rücken zunehmend in den Fokus der globalen Batterieindustrie. Der Grund ist geologisch nachvollziehbar: Afrikanisches Lithium liegt häufig als Hartgestein vor, genauer als Spodumen-Pegmatit. Die Geologie unterscheidet sich von den Salzseen Südamerikas, der strategische Wert ist vergleichbar.
Chinesische Investitionen folgen dabei einem ablesbaren Muster. Sie sichern den Zugang zu Rohstoffen, die für die heimische Batteriezellenproduktion gebraucht werden. Verarbeitungskapazitäten werden möglichst früh eingebunden, über Offtake-Verträge oder direkte Beteiligungen an Aufbereitungsanlagen. Und China kann auf diplomatische Grundlagen zurückgreifen, die im Rahmen der Belt-and-Road-Initiative über Jahre aufgebaut wurden.
Was das konkret bedeutet, lässt sich am Kobaltmarkt ablesen. Als chinesische Unternehmen in den 2000er-Jahren massiv in kongolesische Kobaltprojekte investierten, veränderte sich die Lieferkette innerhalb eines Jahrzehnts grundlegend. Westliche Batteriehersteller standen plötzlich einem Markt gegenüber, in dem ein einziger Akteur den Großteil der Verarbeitungskapazität kontrollierte. Beim Lithium zeichnet sich ein ähnliches Muster ab, nur dass es schneller geht.
Was die chinesische Expansion für ASX-Small-Caps bedeutet
Für australische Junior-Explorer, die in afrikanischen Lithiumregionen aktiv sind, ergibt sich aus der chinesischen Expansion ein Bild mit Licht und Schatten.
Auf der positiven Seite steht die Infrastruktur-Dividende: Wenn chinesisches Kapital Straßen, Häfen oder Energieversorgung in Lithiumregionen ausbaut, profitieren davon auch benachbarte Explorer, deren Projekte sonst unter schlechter Erreichbarkeit leiden würden. Das Interesse großer Staatsakteure signalisiert zudem, dass eine Region geologisch und politisch als viable gilt, was weitere institutionelle Investoren anziehen kann. Im Rohstoffbereich ist dieser Mechanismus als „Distrikt-Effekt“ bekannt: Ein Großprojekt wertet das gesamte Umfeld auf.
Auf der negativen Seite steht der Druck bei Offtake-Verhandlungen. Chinesische Käufer können Abnahmeverträge zu Konditionen anbieten, die westliche Konzerne strukturell nicht replizieren können, oft kombiniert mit Vorfinanzierungen oder Infrastrukturleistungen. Für einen Junior-Explorer bedeutet das: Der potenzielle Abnehmerkreis für sein Konzentrat kann sich verengen, selbst wenn formal mehrere Parteien bieten. Dazu kommen Bewertungsfragen: Wenn chinesische Akteure Projekte zu strategischen Prämien übernehmen, verzerrt das die Vergleichstransaktionen, die Analysten zur Einschätzung westlicher Juniors heranziehen.
Geopolitik als Bewertungsfaktor – ein neues Risikoprofil
Was früher als rein geologisches oder finanzielles Kalkül galt, hat heute eine politische Dimension. Westliche Regierungen haben erkannt, dass Rohstoffsicherheit zur nationalen Sicherheitsfrage geworden ist. Programme wie der EU Critical Raw Materials Act oder die australisch-amerikanische Partnerschaft für kritische Minerale reagieren direkt auf die chinesische Expansionsstrategie.
Für Small-Cap-Investoren ergibt sich daraus ein neues Bewertungskriterium: die sogenannte Jurisdiktionsprämie. Projekte in politisch stabilen Ländern, die in westliche Lieferketten integriert werden können, erhalten zunehmend höhere Bewertungsmultiplikatoren. Nicht wegen der Geologie, sondern wegen der geopolitischen Positionierung. Ein Junior mit einem Projekt in einem Land, das ein Freihandelsabkommen mit Australien oder den USA unterhält, wird anders bewertet als ein strukturell vergleichbares Projekt in einer Region mit enger chinesischer Bindung.
Dieses Muster ist aus der Uranbranche bekannt: Als westliche Länder nach 2022 begannen, russische Uranlieferanten zu meiden, stiegen die Bewertungen von Juniors in Kanada oder Australien überproportional. Nicht weil neue Funde gemacht wurden, sondern weil sich die politische Risikorechnung verändert hatte.
| Faktor | Mögliche Wirkung auf ASX-Junior |
|---|---|
| Chinesische Infrastrukturinvestitionen in der Region | Niedrigere Projektentwicklungskosten, bessere Erreichbarkeit |
| Chinesische Offtake-Konkurrenz | Engerer Abnehmermarkt für westliche Lieferketten |
| Westliche Förderprogramme für kritische Minerale | Möglicher Zugang zu staatlichen Zuschüssen oder Bürgschaften |
| Geopolitische Allianzzugehörigkeit der Projektjurisdiktion | Bewertungsaufschlag oder -abschlag je nach politischer Ausrichtung |
Was Einsteiger aus dieser Dynamik mitnehmen können
Die chinesische Expansionsstrategie in Afrikas Lithiumsektor ist kein isoliertes Phänomen, sondern Teil einer breiten Neuordnung globaler Rohstofflieferketten. Für Anleger, die ASX-notierte Lithium-Juniors beobachten, hat das praktische Konsequenzen.
Beim Studium eines Unternehmens lohnt es sich, die Jurisdiktion des Projekts explizit zu prüfen und bestehende Abkommen zwischen dem Gastland und westlichen Partnern zu berücksichtigen. Offtake-Vereinbarungen, sofern bereits vorhanden, sollten genau gelesen werden: Mit wem wird abgeschlossen, zu welchen Konditionen, und was bedeutet das für die Einbettung in westliche Märkte? Die Uranbranche hat gezeigt, dass geopolitische Wendepunkte Bewertungssprünge auslösen können, die sich fundamental kaum erklären lassen, nach oben wie nach unten. Wer das beim Lesen von Quartalsupdates oder Projektmeldungen im Kopf behält, wird Preisbewegungen im Lithiumsektor seltener als bloßes Rauschen abtun.
Wichtige Begriffe auf einen Blick
- Offtake-Vertrag (Abnahmevertrag)
- Vereinbarung zwischen einem Bergbauunternehmen und einem Käufer, die sicherstellt, dass das geförderte Mineral zu definierten Konditionen abgenommen wird. Für Juniors oft entscheidend zur Projektfinanzierung.
- Spodumen-Pegmatit
- Gesteinstyp, in dem Lithium häufig als Hartgestein vorkommt. Wird nach Förderung und Aufbereitung zu Lithiumkonzentrat (Spodumenkonzentrat) verarbeitet, bevor es in Chemikalien umgewandelt wird.
- Jurisdiktionsprämie
- Bewertungsaufschlag, den der Markt für Projekte in politisch stabilen, regulatorisch vorhersehbaren Ländern vergibt, insbesondere wenn diese Länder als Rohstoffpartner westlicher Volkswirtschaften gelten.
- Kritische Minerale
- Rohstoffe, die von Regierungen als strategisch wichtig und gleichzeitig in der Lieferkette als anfällig eingestuft werden. Lithium gehört in der EU, den USA und Australien zu dieser Kategorie.
- Belt and Road Initiative (BRI)
- Chinesisches Infrastruktur- und Investitionsprogramm, das seit 2013 Kooperationsabkommen mit Ländern in Asien, Afrika und Europa umfasst. Dient als diplomatische Grundlage für Rohstoffinvestitionen.
- Distrikt-Effekt
- Marktphänomen, bei dem die Entwicklung eines bedeutenden Projekts in einer Region die Bewertung benachbarter Liegenschaften durch andere Explorer positiv beeinflusst, unabhängig von deren eigenem Entwicklungsstand.
- Inferred Resource (Vermutete Ressource)
- Niedrigste Konfidenzklasse im Ressourcensystem nach NI 43-101 und JORC. Basiert auf eingeschränkter Datenlage; darf nicht mit Reserven (Proven/Probable) gleichgesetzt werden, da keine wirtschaftliche Abbaubarkeit belegt ist.
⚠️ Wichtiger Hinweis: Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er stellt keine Anlageberatung, keine Kaufempfehlung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Investitionen in Explorations- und Bergbauunternehmen mit geringer Marktkapitalisierung (Small Caps) sind mit hohen Risiken verbunden, einschließlich des möglichen Totalverlusts des investierten Kapitals. Vor jeder Anlageentscheidung sollten Sie einen registrierten Finanzberater konsultieren und eine eigene Analyse durchführen. Boersen Post Team übernimmt keine Verantwortung für Entscheidungen, die auf Grundlage der veröffentlichten Inhalte getroffen werden.